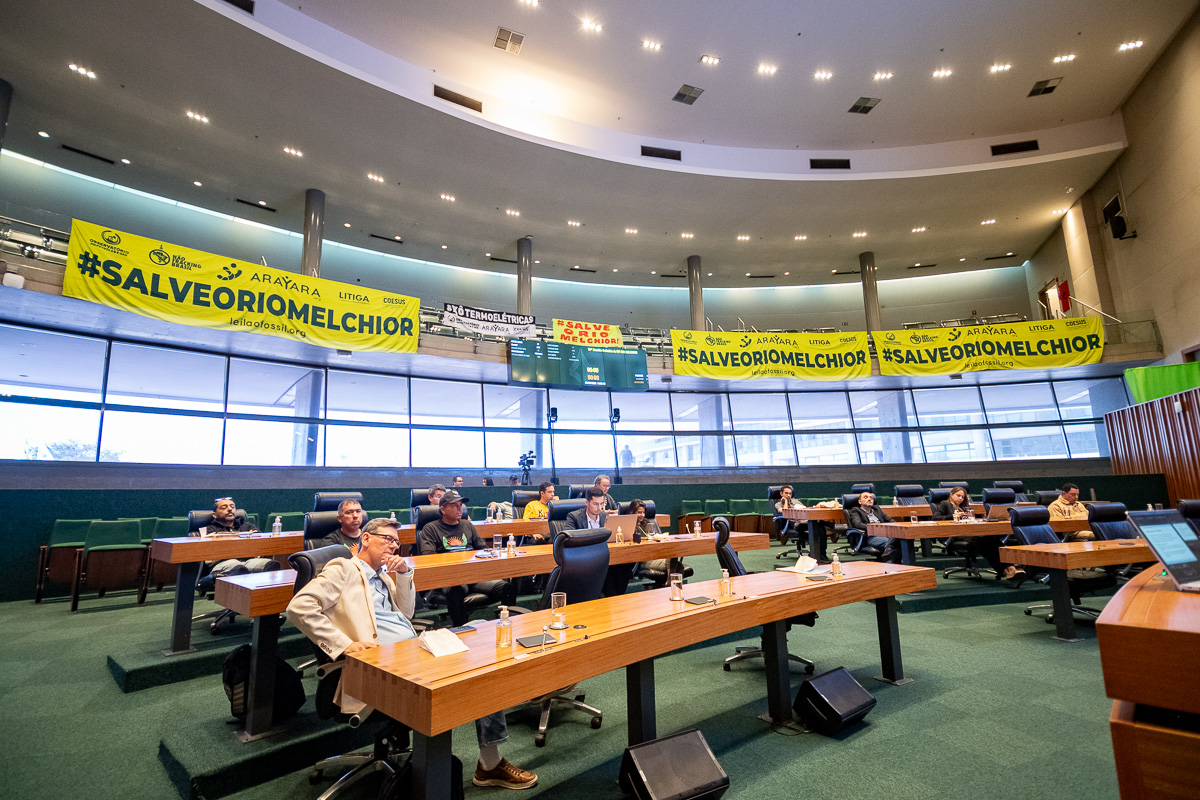
Las comisiones parlamentarias de investigación, las citaciones a las autoridades, las solicitudes de información y otros instrumentos tienen como objetivo supervisar las acciones del Poder Ejecutivo y proteger los fondos públicos.
La supervisión del gobierno no es meramente una actividad política: es una prerrogativa constitucional del Poder Legislativo y uno de los pilares del funcionamiento democrático. En el Distrito Federal, esta labor involucra principalmente a la Cámara Legislativa del Distrito Federal (CLDF), el Tribunal de Cuentas del Distrito Federal (TCDF), los órganos de control interno y, en ciertas situaciones, al Ministerio Público y al Poder Judicial.
La Ley Orgánica del Distrito Federal establece que la supervisión contable, financiera, presupuestaria, operativa y patrimonial del Distrito Federal es ejercida por la Cámara Legislativa, a través del control externo, con la asistencia del TCDF (Tribunal de Cuentas del Distrito Federal), además del sistema de control interno de cada rama del gobierno.
En la práctica, esto significa que el GDF (Gobierno del Distrito Federal) no gestiona los recursos públicos sin estar sujeto a mecanismos institucionales de supervisión, interrogatorio, investigación y rendición de cuentas.
La Cámara Legislativa es la pieza central.
La Cámara Legislativa desempeña simultáneamente funciones similares a las de una Asamblea Legislativa estatal y una Cámara Municipal. Entre sus responsabilidades se encuentra la supervisión y el control de las acciones del Poder Ejecutivo, incluida la administración indirecta.
Los 24 diputados de distrito pueden supervisar las políticas públicas, solicitar información a las secretarías y agencias, analizar la ejecución del presupuesto, convocar a las autoridades e iniciar investigaciones parlamentarias.
La supervisión puede ejercerse tanto de forma individual, por iniciativa de un miembro del parlamento, como a través de las comisiones permanentes y temporales de la Cámara.
La propia CLDF enumera entre sus instrumentos de supervisión las Comisiones Parlamentarias de Investigación (CPI), las solicitudes escritas de información, las citaciones a autoridades, las propuestas de supervisión y control, y el análisis de peticiones, quejas y representaciones contra actos u omisiones de autoridades y entidades públicas.
Solicitudes de información
Una de las herramientas más utilizadas por los parlamentarios son las solicitudes de información por escrito. Mediante estas, los parlamentarios pueden solicitar aclaraciones al Poder Ejecutivo sobre contratos, gastos, programas gubernamentales, obras públicas, nombramientos, políticas públicas, procesos de licitación y otros asuntos relacionados con la administración pública.
Este mecanismo es importante porque transforma una demanda política en una solicitud formal de información. El objetivo es permitir que el Poder Legislativo obtenga los datos necesarios para el ejercicio de su función de supervisión. Las solicitudes deben estar relacionadas con un acto o hecho que se encuentre dentro del ámbito de competencia de la autoridad solicitante.
Por lo tanto, la supervisión puede comenzar con una pregunta aparentemente sencilla: ¿cuánto se gastó, quién lo autorizó, qué contrato se firmó, qué empresa se contrató y qué resultado se obtuvo? A partir de las respuestas —o de la falta de ellas— pueden surgir nuevas iniciativas parlamentarias.
Convocatoria de las autoridades
Otro instrumento consiste en convocar a las autoridades para que proporcionen aclaraciones ante el Pleno o una comisión.
Se puede solicitar a los secretarios de Estado, directores y otras autoridades que expliquen decisiones administrativas, presenten información o respondan preguntas de los diputados.
La diferencia con respecto a una simple invitación es significativa: una citación constituye un instrumento formal de control parlamentario.
Este mecanismo puede utilizarse, por ejemplo, ante dudas sobre una política pública, problemas en la ejecución de un contrato, retrasos en las obras, crisis en los servicios públicos o denuncias que involucren a organismos gubernamentales.
Comisión Parlamentaria de Investigación
Cuando un asunto requiere mayor investigación, se puede establecer una Comisión Parlamentaria de Investigación (CPI). Esta se diferencia de una comisión permanente en que tiene un propósito de investigación específico y temporal. Su objetivo es investigar un hecho particular de interés público dentro de los límites establecidos en su ley de creación.
Una Comisión Parlamentaria de Investigación (CPI) puede recabar documentos, escuchar testimonios, solicitar información y realizar investigaciones para reconstruir los hechos investigados. Finalmente, cuando se identifiquen irregularidades, puede presentar un informe con conclusiones y recomendaciones a las instituciones competentes.
Es importante, sin embargo, distinguir entre una investigación parlamentaria y un juicio judicial. Una Comisión Parlamentaria de Investigación (CPI) no sustituye a la Fiscalía ni al Poder Judicial y no condena penalmente a nadie. Su función es investigar los hechos y formular conclusiones y recomendaciones dentro de su competencia.
Comités permanentes
No toda labor de supervisión tiene por qué culminar en una Comisión Parlamentaria de Investigación (CPI). Las comisiones permanentes de la Cámara Legislativa supervisan áreas específicas de la administración pública y pueden promover debates, audiencias, solicitudes, citaciones y otras iniciativas de control. Esto permite una supervisión más continua de cuestiones como la salud, la educación, la seguridad pública, el presupuesto, el transporte, el medio ambiente y el desarrollo económico.
La diferencia radica en que un comité permanente forma parte de la estructura legislativa ordinaria, mientras que una Comisión Parlamentaria de Investigación (CPI) se crea para investigar un evento específico y opera durante un período determinado.
El presupuesto es también un instrumento de supervisión.
La supervisión gubernamental comienza incluso antes de que se gaste el dinero. La Cámara participa en la revisión y aprobación de las leyes presupuestarias y, posteriormente, supervisa su implementación. De esta manera, el Poder Legislativo puede verificar si lo planificado y autorizado se está llevando a cabo realmente.
El control no se limita a preguntar "¿cuánto gastó el gobierno?". También implica preguntas como "¿fue legal el gasto?", "¿fue económico?", "¿el recurso alcanzó su propósito previsto?" y "¿el resultado obtenido se corresponde con el dinero gastado?".
La Ley Orgánica del Distrito Federal establece que la supervisión abarca aspectos contables, financieros, presupuestarios, operativos y relacionados con los activos, además de cuestiones como la legalidad, la legitimidad y la rentabilidad.
Tribunal Federal de Distrito de Auditores
Si bien la Cámara Legislativa ostenta la facultad de control externo, depende de la asistencia técnica del Tribunal de Cuentas del Distrito Federal (TCDF). El TCDF no es una rama del Poder Judicial. Su función es ejercer las facultades de control externo previstas en la Constitución y la legislación, prestando asistencia a la Cámara en la auditoría de las cuentas públicas.
Entre sus responsabilidades se encuentran el análisis de las cuentas anuales del gobernador, la evaluación de las cuentas de los administradores responsables de los recursos públicos, la supervisión de las acciones relacionadas con el personal y la evaluación del cumplimiento de los objetivos previstos en la planificación y el presupuesto. El Tribunal también puede realizar inspecciones, auditorías y recibir denuncias de irregularidades.
El Tribunal Federal de Cuentas (TCDF) no juzga las cuentas anuales del gobernador. El Tribunal analiza dichas cuentas y emite un informe y una opinión preliminares; corresponde a la Cámara Legislativa realizar el juicio político-institucional sobre estas cuentas.
Consecuencias
La supervisión puede producir resultados diversos. La respuesta a una solicitud puede revelar un problema que requiera una investigación más profunda. Una audiencia puede dar lugar a exigencias de actuación. Una auditoría del Tribunal Federal de Cuentas (TCDF) puede identificar irregularidades y derivar en resoluciones u otras medidas dentro de las competencias del Tribunal. Una Comisión Parlamentaria de Investigación (CPI) puede remitir sus conclusiones a los organismos responsables de tomar las medidas pertinentes.
Esto crea una cadena de control:
información → supervisión → investigación → identificación de irregularidades → remisión → eventual rendición de cuentas .
Ninguno de estos instrumentos, por sí solo, garantiza que se corrija una irregularidad. La eficacia depende de la calidad de la investigación, la transparencia de la información, las actuaciones de los organismos competentes y el seguimiento posterior de las medidas adoptadas.